Homa: The End of TCP for AI Clusters — John Ousterhout, Stanford(在新分頁開啟原站)
探討 AI 叢集中 TCP 的終極命運,並分析其對架構的影響。
21.9 萬次觀看
※ 摘要僅根據標題與說明
AI Chips & Hardware ・ 91 筆內容
GPU、AI 晶片、資料中心與半導體供應鏈。
也叫做:GPU、晶片、芯片、半導體、半导体、AI chip、AI chips、NVIDIA、輝達、英伟达、台積電、TSMC、資料中心、数据中心、data center、ASIC、HBM
依相關、人氣、新鮮度綜合排序;站長推薦的加成
探討 AI 叢集中 TCP 的終極命運,並分析其對架構的影響。
※ 摘要僅根據標題與說明
Bill Dally 與 TPU 之父 Norman Jouppi 對話,探討 AI 晶片競爭焦點不在單一晶片,而在系統工程與矽金礦整合。
※ 摘要僅根據標題與說明
※ 摘要僅根據標題與說明
伯恩斯坦報告探討 AI 記憶體技術的激烈競爭,涵蓋 HBM、CXL、DRAM 等核心概念,解析不同記憶體架構如何影響 AI 算力與推理效能。
※ 摘要僅根據標題與說明
影片記錄了 Cerebras 從十年前被視為不可能製造的瘋狂賭注,到 2026 年成功上市並引發 AI 行業關注的崛起歷程。
※ 摘要僅根據標題與說明
Stanford 線上課程介紹了 AI 超級週期經濟,探討 GPU 產業如何驅動未來經濟。
※ 摘要僅根據標題與說明
本節解讀中國AI基礎設施的真實面貌,指出市場規模達24GW且正以極快速度增長。分析顯示,儘管存在高空置率與算力短缺的矛盾,但超大型雲商(如阿里、騰訊、百度、位元組、華為)的資本開支激增,推動了從零售機架向AI批發式資料中心的轉型。
新思科技與 Amazon 簽訂超過 10 億美元的多年期協議,讓 Amazon 取得 Synopsys 的晶片設計 IP 授權及 EDA 工具。
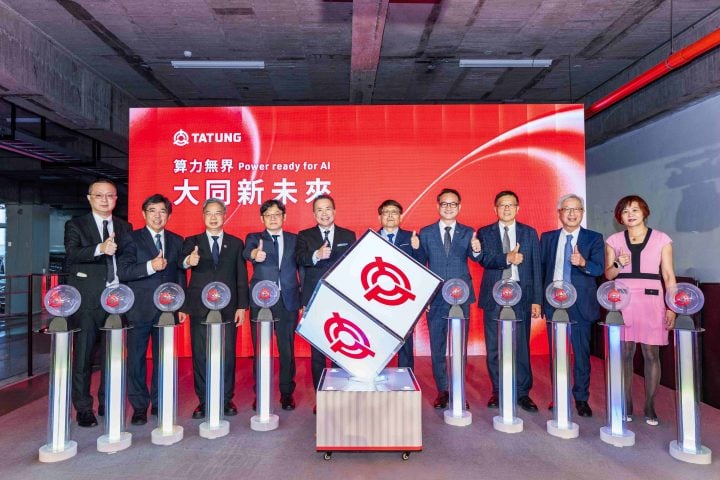
大同董事長張榮華發表 TTG AIDC CUBE 解決方案,整合電力與冷卻技術,目標 180 天完成 AI 算力建置。大同從裝置製造轉向 AI 基礎建設整合,將百年電力經驗轉化為算力基礎設施,並宣示未來將此方案帶向世界。
※ 摘要僅根據標題與說明
介紹 OpenAI 自研的 Jalapeño 晶片,該晶片採用 Active silicon mix 技術,結合 Spatial Architecture 架構,旨在提升 AI 運算效能。
※ 摘要僅根據標題與說明
Synopsys 與 OpenAI 合作開發晶片設計專用 AI 模型「GPT-Synopsys」,透過訂閱制與成效分潤模式,協助工程師最佳化電路設計。客戶資料加密不用於訓練,產出仍需傳統工具簽核。雙方目標是縮短晶片設計時程,加速晶片開發。
標題說明 3000 萬開發者購買了光算力,15 億人將進入電力銅礦,內容聚焦於 AI 算力、英偉達與 SpaceX 的太空算力議題。
※ 摘要僅根據標題與說明
介紹 Cerebras 公司如何以極低成本挑戰 NVIDIA 的 AI 晶片霸權,並解析其核心技術與市場潛力。
※ 摘要僅根據標題與說明
本講解從最底層邏輯閘開始,逐步推演 AI 晶片如何運算。講者解釋了為什麼乘積累加(MAC)是 AI 晶片的核心,並手動演示了從邏輯閘到全加器、 systolic array 的演進過程。
探討 AI 熱潮退潮後,企業如何重新評估資本支出與供應鏈成本,並分析不同科技巨頭在這一過程中的策略與影響。
※ 摘要僅根據標題與說明
SK 海力士從紡織業轉型為全球 AI 算力關鍵,其 HBM 技術突破卡住了全球半導體的瓶頸。該影片透過深度解析其從現代集團的複雜歷史,到在市場重組中成功卡位,展現了財閥如何透過技術與政治力量重塑產業格局。
※ 摘要僅根據標題與說明
Jensen Huang 在節目中探討了 TPU 競爭、Nvidia 對供應鏈的鎖定策略,以及是否應將 AI 晶片銷售給中國市場。他強調,將電子轉換為 token 的過程極難完全商品化,因為其中包含大量藝術與工程。
黑石集團總裁喬恩·格雷在 2026 年投資者大會上,透過 1400 家投資組合公司的資料,探討萬億美元 AI 資本開支的真實回報。他結合歷史視角分析變局,並指出未來面臨物理世界瓶頸與技術風險,同時提出具體投資機會。
※ 摘要僅根據標題與說明
英偉達宣佈以 129 億美元收購開源公司 Hugging Face,旨在整合開源模型資源以加速 AI 發展。
※ 摘要僅根據標題與說明
CoreWeave 的科瑞·桑德斯與 Chris 討論了 AI 基礎設施如何從傳統雲端演變為專為 AI 設計的架構。他們指出,隨著 AI 應用複雜度提升,需要全新的訓練與推理工作流,特別強調「代理開發」與 AI 原生基礎設施的重要性。
專訪耐能智慧創辦人劉峻誠博士,探討 NVIDIA 護城河是否失效,並分析未來 AI 晶片市場誰將成為贏家。
※ 摘要僅根據標題與說明
美光資深副總裁 Jeremy Werner 專訪談記憶體如何限制 AI 發展,指出其作為關鍵瓶頸的挑戰。
※ 摘要僅根據標題與說明
探討市值僅 NVIDIA 1% 的 Cerebras 如何挑戰 AI 晶片霸主地位。透過深度解析其 wafer-scale 架構與 ASIC 設計,揭示其獨特的 AI 運算邏輯,並對比 Meta 的出租算力模式與 Blackwell 架構…
※ 摘要僅根據標題與說明
探討 AI 如何從寫 GPU 核函式開始,逐步實現自動化。內容涵蓋了 Fable 寫出最快 GPU 核函式、AI 系統在自動化線上工作任務上的進步、OSWORLD 2.0 對複雜電腦操作能力的測試、以及中國電商平台 JD 的自適應庫存管理…
Nvidia 推出 Open Agent Safety Platform,結合開源軟體與硬體,為 AI 代理建立安全邊界。目前已有逾百家廠商參與,涵蓋從軟體開發到機器人、金融等多元領域,協助企業建立可觀測與可稽核的 AI 代理環境。
Dylan Patel 深入探討了擴充 AI 運算資源時的三大瓶頸:邏輯、記憶體與電力。他從實驗室、超算企業、製程廠到製程裝置商的全層面經濟模型進行剖析,讓讀者了解每一層技術的實際限制與成本結構。
※ 摘要僅根據標題與說明
Dylan Patel 與 Dwarkesh 探討 AI 算力集中趨勢,預計 2028 年 Anthropic 與 OpenAI 將控制全球大部分可用浮點運算能力。
探討了 AI 加速的差異性,指出在網路安全與數學領域有顯著加速,但在 AI 研究本身則較慢。文章介紹了 SPADE 框架,利用自對弈生成合成環境以輔助訓練,並展示了 Hawkeye 框架如何透過最小化監督學習來最佳化 GPU 核碼。
探討 NVIDIA 自駕車晶片與特斯拉的競爭關係,並揭曉下一代 AI 晶片將如何透過硬體加速與自適應壓縮技術,成為提升效能的關鍵。
※ 摘要僅根據標題與說明
※ 摘要僅根據標題與說明
探討 AI 硬體演進,介紹類比運算與神經形態運算兩種非傳統數位電腦架構。內容涵蓋其原理、應用案例及未來潛力,並分析類比晶片在商業上的侷限,為讀者提供新的技術視角。
※ 摘要僅根據標題與說明
探討了美國與中國在 AI 領域的潛在合作、GPU 租賃價格差異、以及 AI 如何協助診斷罕見疾病。主持人指出,雖然美中關係有微妙的改善跡象,但缺乏透明度和互信機制仍可能導致高昂的能源成本。
探討 NVIDIA 自駕車晶片與特斯拉的差異,並介紹下一代 AI 晶片如何提升效能。
※ 摘要僅根據標題與說明
專訪《造光者》作者 Marc Hijink,探討 ASML 如何透過技術突破成為半導體製造的隱形王者。
※ 摘要僅根據標題與說明
探討 DeepSeek 如何透過混合專家模型、KV 緩衝壓縮及 SSD 技術,構建一個價值 10 萬億美元的中國 AI 硬體生態系,以支撐其 1 萬億美元市值目標。
專訪耐能智慧創辦人劉峻誠博士,探討 NVIDIA 護城河是否失效。他分析 ASIC 與 NPU 差異,並指出推論時代下端雲協同與可重構 NPU 將成為新贏家。
※ 摘要僅根據標題與說明
XEP27 是 Cerebras 最新推出的超高速推理晶片,旨在解決傳統 GPU 在 AI 訓練與推理中的效能瓶頸。
※ 摘要僅根據標題與說明
專訪美光資深副總裁 Jeremy Werner 與 Mark Montierth,探討記憶體如何成為 AI 發展的關鍵瓶頸。
※ 摘要僅根據標題與說明
黃仁勳接受 Dwarkesh 兩小時專訪,闡述 Nvidia 不為商品化、不押注贏家、不競價分配 GPU 的經營哲學。他強調 CUDA 護城河來自生態與生態量,並指出能源政策才是未來最大瓶頸。
探討了 AI 領域的近期動態,包括 OpenAI 推出效能優異的 Jalapeño 晶片、Microsoft 開發的 AutoSaddler 工具、以及 Apple 與 Perplexity 的本地 AI 解決方案。
矽谷 101 邀請兩位華爾街資深人士,深入剖析 2025 年 AI 泡沫、晶片競爭及 2026 年潛在風險。節目探討資本內迴圈推高估值是否會崩盤,並分析 SpaceX 等太空資料中心故事能否跑通,為投資者提供關鍵洞察。
※ 摘要僅根據標題與說明
探討 NVIDIA 的 CUDA 護城河正在消失,並介紹 AI 輔助的個人化 mRNA 癌症療法新進展。
※ 摘要僅根據標題與說明
本訪談探討 2026 年「AI at the Edge」的定義與現況。Brandon Shibley 指出,邊端不再僅指離雲端,而是指將 AI 嵌入離資料中心、靠近感測器的實體裝置。
探討 OpenAI 完成盈利重組,並分析太空資料中心如何成為 AI 晶片競爭的新戰場。
※ 摘要僅根據標題與說明
矽谷 101 在 GTC 2026 上專訪英偉達與 AI 生態關鍵人物,探討 1 萬億收入預期下的產業現實。內容指出推理業務正成為關鍵收入來源,但供應鏈如 CoWoS 產能已達瓶頸,且未來企業架構將更依賴 AI 勞動力而非傳統軟體。
※ 摘要僅根據標題與說明
※ 摘要僅根據標題與說明
Anjney Midha 探討 AI 訓練中 GPU 利用率(MFU)的瓶頸,指出單純增加硬體投入無法解決問題,核心在於最佳化系統架構與資源分配。
※ 摘要僅根據標題與說明
本期節目由 Dan 與 Chris 深入解析 2026 年斯坦福 AI 指數報告,報告指出 AI 能力正加速增長,超過 90% 的前沿模型在 2025 年完成,並部分超越人類基線。
探討個人 AI 裝置即將迎來革命,並分享哈利在 COMPUTEX 的體驗。內容涵蓋 AI Agent 的潛力、個人與企業端應用,以及 NVIDIA RTX Spark 等工具,幫助讀者了解 AI 如何改變數位生活。
※ 摘要僅根據標題與說明
依發布時間
探討了美國與中國在 AI 領域的潛在合作、GPU 租賃價格差異、以及 AI 如何協助診斷罕見疾病。主持人指出,雖然美中關係有微妙的改善跡象,但缺乏透明度和互信機制仍可能導致高昂的能源成本。
台灣企業推動 AI 意願高,但僅 35% 正式匯入 Kubernetes,多數仍依賴虛擬化環境,面臨維運成本雙重負擔。Nutanix 透過單一平台策略協助企業平滑過渡,並推出支援開源的 NKP 方案,讓企業能將核心應用搬上容器化架構,提升…
本節解讀中國AI基礎設施的真實面貌,指出市場規模達24GW且正以極快速度增長。分析顯示,儘管存在高空置率與算力短缺的矛盾,但超大型雲商(如阿里、騰訊、百度、位元組、華為)的資本開支激增,推動了從零售機架向AI批發式資料中心的轉型。
NVIDIA 的 Ming-Yu Liu 闡述了「開放模型」對於 AI 生態系的重要性,特別是對於物理 AI 的未來。透過開放模型,開發者能更快速理解模型原理、進行本地化部署,並透過開放資料與訓練框架進行創新。
新思科技與 Amazon 簽訂超過 10 億美元的多年期協議,讓 Amazon 取得 Synopsys 的晶片設計 IP 授權及 EDA 工具。
Synopsys 與 OpenAI 合作開發晶片設計專用 AI 模型「GPT-Synopsys」,透過訂閱制與成效分潤模式,協助工程師最佳化電路設計。客戶資料加密不用於訓練,產出仍需傳統工具簽核。雙方目標是縮短晶片設計時程,加速晶片開發。
大同董事長張榮華發表 TTG AIDC CUBE 解決方案,整合電力與冷卻技術,目標 180 天完成 AI 算力建置。大同從裝置製造轉向 AI 基礎建設整合,將百年電力經驗轉化為算力基礎設施,並宣示未來將此方案帶向世界。
從 AMD 以 82 億美元全股票收購李飛飛創立的 World Labs 這一交易切入,分析市場對其估值溢價(7 個月從 50 億跳至 82 億)的質疑。
Nvidia 推出 Open Agent Safety Platform,結合開源軟體與硬體,為 AI 代理建立安全邊界。目前已有逾百家廠商參與,涵蓋從軟體開發到機器人、金融等多元領域,協助企業建立可觀測與可稽核的 AI 代理環境。
介紹 Stanford 的 Periodic Labs 團隊,他們利用 AI 結合自主實驗機器人,在 40,000 平方英尺的設施中閉環式地預測、合成並驗證新材料。
報導了 SpaceX 星艦在第 14 次試飛中首次成功入軌並部署 26 顆 Starlink V3 衛星,但由於引擎問題導致任務縮短。
NVIDIA Kumo Tabular 是一款開源表格基礎模型,能在單次前向推論中直接預測新資料標籤,無需訓練或特徵工程。它基於表格結構設計,支援分類與回歸,並率先在 TabArena 等四個指標中取得最佳成績。